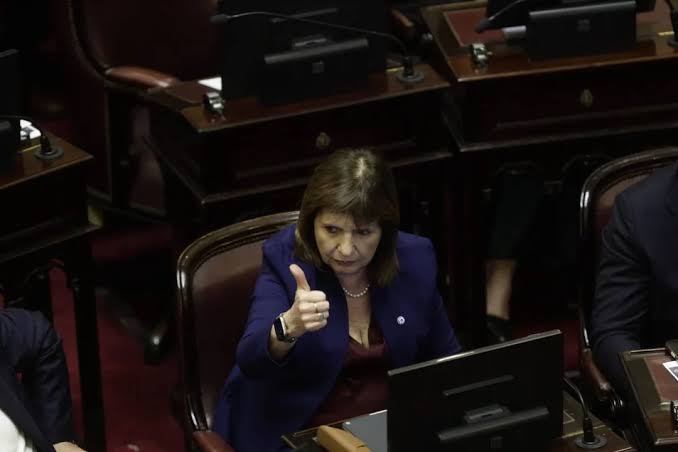
El Senado aprobó la Inocencia Fiscal II con 44 votos a favor y 23 en contra
La Cámara alta convirtió en ley la iniciativa impulsada por el Gobierno para ampliar el régimen simplificado de Ganancias y facilitar el ingreso de dólares al sistema financiero formal.
El Senado convirtió en ley el proyecto conocido como Inocencia Fiscal II, luego de una votación que terminó con 44 votos a favor, 23 en contra y ninguna abstención.
La iniciativa fue respaldada por el oficialismo y distintos bloques aliados. Entre los espacios que acompañaron el proyecto se encuentran el PRO, la UCR, Convicción Federal, Despierta Chubut, Frente Cívico por Santiago, Independencia, La Neuquinidad, Movimiento por Misiones, Primero los Salteños y Provincias Unidas.
El Gobierno plantea que la medida permitirá ampliar el universo de contribuyentes que pueden acceder al Régimen Simplificado del Impuesto a las Ganancias y busca favorecer el ingreso al sistema financiero de los denominados “dólares del colchón”.
Qué cambia con la nueva ley
El proyecto modifica aspectos de la ley 27.799 de Inocencia Fiscal. Entre sus principales cambios, establece que todas las personas humanas y sucesiones indivisas residentes en el país podrán optar por el régimen simplificado, sin límites vinculados con sus ingresos o patrimonio.
Hasta ahora, podían adherirse quienes tuvieran ingresos anuales de hasta $1.000 millones y un patrimonio de hasta $10.000 millones.
La nueva norma también extiende hasta el 31 de diciembre de 2027 el plazo para acceder a los beneficios contemplados por el régimen.
El rol de ARCA
La iniciativa mantiene las facultades de fiscalización de la Agencia de Recaudación y Control Aduanero (ARCA) sobre los contribuyentes considerados de mayor capacidad económica o relevancia recaudatoria.
Además, redefine el concepto de “discrepancia significativa”, utilizado como criterio para que el organismo pueda impugnar una declaración jurada simplificada y revisar las declaraciones del Impuesto a las Ganancias.
Según el proyecto aprobado, esa discrepancia se configurará cuando la impugnación genere un incremento del impuesto determinado o una reducción de quebrantos de al menos un 15 % respecto de lo declarado por el contribuyente.
Operaciones dentro del sistema financiero
Los contribuyentes que se incorporen al régimen simplificado deberán realizar sus operaciones mediante el sistema financiero formal.
Para ello, deberán utilizar los medios autorizados por el Banco Central de la República Argentina (BCRA) o por la Comisión Nacional de Valores (CNV).
Entre las modificaciones incorporadas durante el tratamiento del proyecto también se acordó reducir en un 25 % las multas correspondientes a infracciones formales cometidas por pequeñas y medianas empresas (PyMEs).